השורה התחתונה: בעסקת קרקע בותמ״ל, השאלה היא לא רק "כמה הקרקע שווה", אלא האם המכירה נחשבת עסקית לצורכי מע״מ.
אם אני בודק עסקה כזו, אני מסתכל מיד על 3 דברים: מי המוכר, מה מצב התכנון, ואיך בנויה העסקה.
זה חשוב כי גם כשאין בעיה במס שבח או במס רכישה, עדיין יכולה להיות חבות מע״מ נפרדת.
ובעסקאות ותמ״ל, בגלל שינוי ייעוד והמרת קרקע למגורים, צפיפות למגורים ולוחות זמנים קצרים יותר, הסיכון לבדיקה מצד רשות המסים נעשה גבוה יותר.
בפועל, אלה הנקודות שאני בוחן מיד:
- זהות המוכר: יחיד פרטי, עוסק, חברה או איגוד מקרקעין
- אופי הפעילות: החזקה פסיבית או מהלך עם אופי מסחרי
- הסטטוס התכנוני: חקלאי, בהליך ותמ״ל, מופקד, מאושר
- רמת המעורבות של הבעלים: האם רק החזיק בקרקע, או קידם תכנון בפועל
- מבנה העסקה: מכירה ישירה, קומבינציה, אופציה או מכירת מניות
- מועד החיוב: תשלום, מסירת חזקה או רישום – לפי המוקדם
- תמורה מותנית: תשלומים לפי אבני דרך תכנוניות יכולים ליצור כמה אירועי מס
- ניסוח החוזה: חשוב לקבוע במפורש מי נושא במע״מ
אם אני צריך לתמצת את כל המאמר למשפט אחד, זה המשפט:
ככל שהמחיר משקף יותר את ההשבחה התכנונית, וככל שהמוכר היה מעורב יותר בקידום, כך גדל הסיכוי שהעסקה תסווג כחייבת במע״מ.
| נושא | מה אני שואל | למה זה משנה |
|---|---|---|
| המוכר | מי מוכר את הקרקע? | זה הבסיס לשאלת החבות |
| התכנון | האם יש שינוי ייעוד או קידום ותמ״ל? | זה יכול להשפיע על סיווג העסקה |
| המבנה | איך העסקה בנויה? | כל מבנה יוצר תוצאת מע״מ אחרת |
| העיתוי | מתי מתקבל כסף או נמסרת חזקה? | זה קובע את מועד החיוב |
| התיעוד | יש מסמכים, שמאות, ייעוץ ותכנון? | בלי תיעוד, קשה להגן על העמדה |
אם אתם נכנסים לעסקת קרקע בותמ״ל, אני לא מחכה לחתימה כדי לבדוק מע״מ. אני בודק אותו כבר בשלב המחיר ובדיקת הנאותות.
זה בדיוק המקום שבו אפשר לזהות סיכון מוקדם, לפני שהוא הופך לעלות של מאות אלפי ₪ או יותר.
המסגרת המשפטית: מתי חל מע״מ על עסקאות קרקע בישראל
חוק מס ערך מוסף, תשל״ו-1975, קובע מתי עסקה בקרקע חייבת במע״מ. בעסקאות כאלה, זהות המוכר והמעמד שלו הם מה שמכריע את התוצאה. זה הסיווג שקובע אם חל מע״מ, מי נושא בו, ואיך מדווחים על העסקה.
בפועל, זו נקודת הפתיחה בכל עסקת קרקע: מי המוכר, ובאיזה כובע הוא פועל.
פרופיל המוכר: יחיד, עוסק, חברה ואיגוד מקרקעין
יחיד שמוכר קרקע פרטית, בלי קשר לפעילות עסקית, לרוב לא חייב במע״מ. מנגד, עוסק מורשה או חברה שמחזיקים קרקע כמלאי יהיו בדרך כלל חייבים במע״מ בעת המכירה.
יש גם מצבי ביניים. במכירה חריגה, יחיד עשוי להיכנס להגדרה של עסקת אקראי בעלת אופי עסקי. כאן לא מספיק להסתכל רק על הכותרת של העסקה. בודקים גם את האופי שלה ואת הנסיבות שבהן היא נעשית.
כשמדובר במניות של איגוד מקרקעין, התמונה נעשית מעט יותר מורכבת. במקרה כזה צריך לבחון בנפרד את הזכויות בנכס הבסיסי ואת מבנה האיגוד עצמו.
אחרי שמזהים מי המוכר, מגיעים לשאלה הבאה: מתי נוצר החיוב במע״מ בפועל.
מתי נוצרת חבות המע״מ ואיך נקבע הסכום החייב
מועד החיוב נקבע לפי האירוע המוקדם מבין אלה:
- מסירת החזקה
- רישום הזכויות
- קבלת התשלום
בעסקאות עם תשלומים מדורגים, צריך להתאים בין לוח התשלומים לבין מועד החיוב. אם לא עושים את זה נכון, עלולים להיווצר עיכובים בקבלת אישורי המס שצריך לצורך רישום הזכויות בטאבו.
מכאן אפשר לעבור לשלב הבא בבדיקה: איך שינוי ייעוד, קידום תכנוני ומבנה העסקה משפיעים על החשיפה למע״מ.
טבלת השוואה: חבות מע״מ לפי שילוב מוכר-קונה
הטבלה הבאה מרכזת את חבות המע״מ לפי זהות הצדדים. היא יכולה לשמש בסיס טוב לדירוג סיכון לפני שנכנסים לניתוח של השבחה תכנונית במתחמי ותמ״ל.
| מוכר | קונה | חבות מע״מ | מי חייב בה | הערות |
|---|---|---|---|---|
| יחיד פרטי | יחיד פרטי | בדרך כלל לא | – | מכירה פרטית רגילה; לרוב לא חלה חבות מע״מ |
| עוסק / חברה | יחיד פרטי | כן | המוכר | המוכר מוציא חשבונית מע״מ; מע״מ מתווסף למחיר |
| יחיד פרטי | עוסק | אפשרי | המוכר | עלול להיחשב עסקת אקראי אם מדובר בנכס בעל אופי עסקי, למשל קרקע |
| עוסק / חברה | עוסק | כן | המוכר | עסקה עסקית רגילה; הקונה יכול בדרך כלל לקזז מע״מ תשומות |
| איגוד מקרקעין | כל קונה | תלוי במבנה הזכויות | – | נדרש ניתוח לפי מבנה האיגוד והנכס הבסיסי |
sbb-itb-d934ed5
קידום תכנוני, שינוי ייעוד וציפיות להשבחה כגורמי סיכון במע״מ
קרקע חקלאית עם פוטנציאל למגורים בצפיפות גבוהה
אחרי שמזהים מי המוכר, מגיע השלב הבא: בדיקת המצב התכנוני של הקרקע. זה לא עניין טכני בלבד. כשקרקע חקלאית נכנסת למסלול ותמ״ל, הערך הכלכלי שלה משתנה – ויחד איתו גם התמונה לצורכי מס. קידום, הפקדה או אישור של תכנית למגורים בצפיפות גבוהה עשויים להקפיץ את שווי הקרקע וליצור חשיפה למע״מ.
מכאן בודקים מתי קידום תכנוני כבר לא נשאר רק "רקע" לעסקה, אלא מתחיל להשפיע על סיווג המס שלה.
רשויות המס בוחנות אם הבעלים נקט צעדים פעילים לקידום התכנית. במתחמי ותמ״ל, שבהם ההליך התכנוני מתקדם בקצב מהיר, החשיפה למע״מ נעשית חדה יותר. אם יש מעורבות פעילה בקידום התכנית, המכירה עשויה לקבל אופי עסקי.
ואז עולה נקודה לא פשוטה: מתי עצם השינוי התכנוני כבר יוצר חיוב, אפילו לפני המכירה עצמה.
שינוי ייעוד, שימוש עצמי וסיווג מחדש
המעבר מהחזקה פרטית להחזקה עסקית לא תמיד מתחיל ביום המכירה. לפעמים הוא קורה מוקדם יותר – כבר בשלב שבו הקרקע עוברת מייעוד חקלאי לייעוד מגורים, או כשהבעלים מתחיל לפתח את הנכס בעצמו. במצבים כאלה עלול להיווצר שינוי שימוש לצורכי מע״מ, עם חיוב לפי שווי השוק במועד המעבר, עוד לפני שנחתם הסכם מכר.
ברוב המקרים, המחלוקת המרכזית היא על נקודת הזמן: מתי הקרקע חדלה להיות נכס פרטי והפכה לנכס בעל אופי עסקי. רשות המסים נשענת לעיתים על הסטטוס התכנוני כדי לקבוע את מועד המעבר ואת הבסיס החייב. לכן תיעוד של כוונת הרכישה המקורית – למשל, שהקרקע נרכשה לצורך חקלאות או כהשקעה לטווח ארוך – יכול לשמש קו הגנה חשוב.
טבלת השוואה: סטטוס תכנוני מול חשיפה למע״מ
| שלב תכנוני | שימוש מיועד | מועד חיוב אפשרי | רמת חשיפה עיקרית |
|---|---|---|---|
| השקעה פרטית פסיבית | החזקה לטווח ארוך | בדרך כלל אין | סיכון נמוך |
| קרקע חקלאית בקידום ותמ״ל פעיל | שינוי ייעוד למגורים לקראת מכירה | סיווג העסקה כעסקית | גבוה; פעילות תכנונית פעילה עלולה להיחשב אופי מסחרי |
| תכנון מגורים מתקדם | פיתוח עצמי או מכירה מיידית | שינוי שימוש מפרטי לעסקי או תכנוני | מחלוקות שומה על שווי הקרקע במועד המעבר |
| קרקע המוחזקת כמלאי עסקי | מכירה כחלק מפעילות שוטפת | מכירת הנכס | מע״מ על מלוא תמורת העסקה |
השלב התכנוני משפיע לא רק על עצם החבות, אלא גם על מבנה העסקה, על תזמון התשלומים ועל עיתוי החיוב במע״מ. לכן, בשלב הזה צריך כבר לבחון איך מבנה העסקה עצמו עשוי להשפיע על מועד החיוב ועל השאלה אם בכלל קמה חבות במע״מ.
איך מבנה העסקה משפיע על חבות המע״מ בעסקאות ותמ״ל
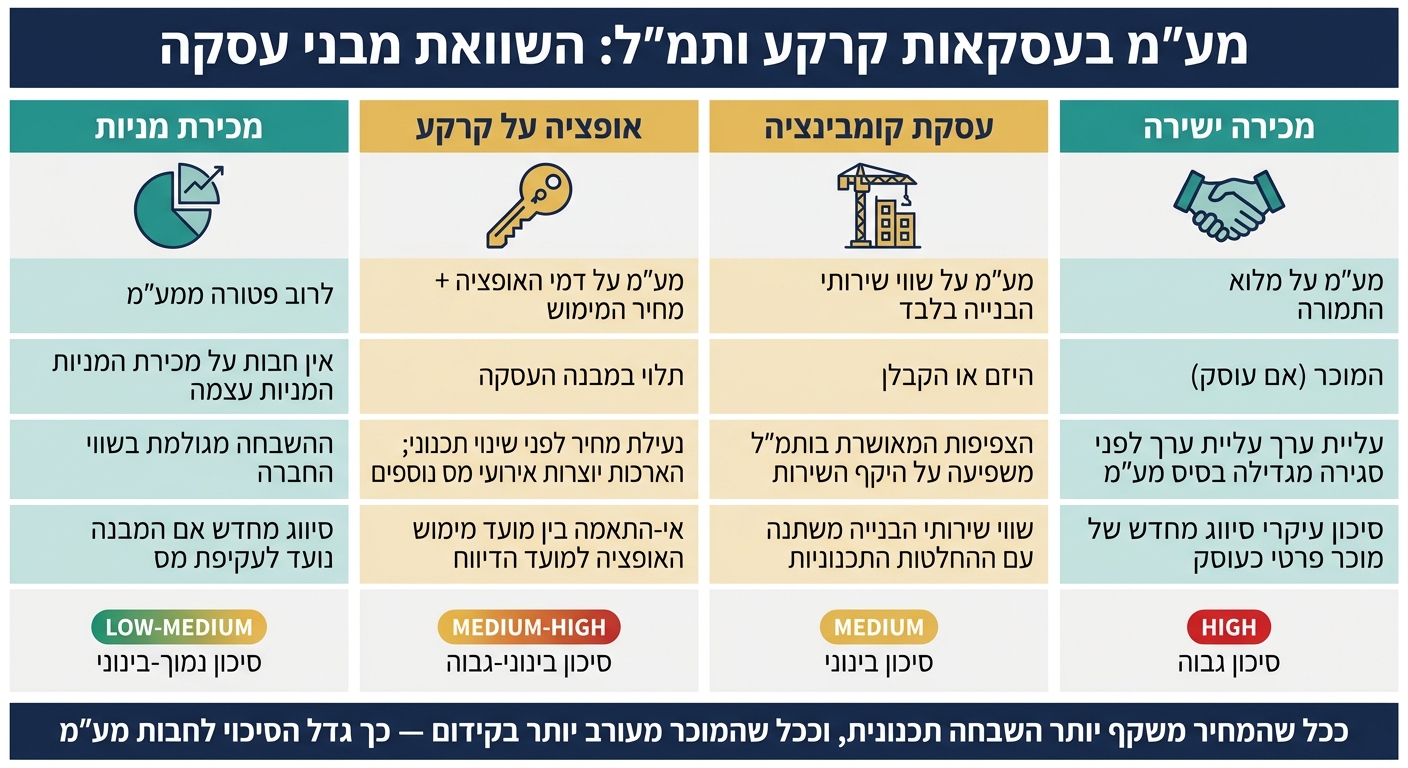
מע״מ בעסקאות קרקע ותמ״ל: השוואת מבני עסקה וחבות מס
אחרי שבודקים את זהות המוכר ואת הסטטוס התכנוני, מגיע השלב שמשנה את התמונה: מבנה העסקה. אותה קרקע בדיוק יכולה להוביל לתוצאת מע״מ שונה, רק בגלל הדרך שבה בנו את העסקה.
במסגרת ותמ״ל זה בולט עוד יותר. למה? כי שווי הקרקע עשוי להשתנות בפרק זמן קצר, והמבנה שנבחר קובע אם ההשבחה תיכנס למחיר המכירה, לשווי שירותי הבנייה, לדמי אופציה או בכלל לשווי של חברה שמחזיקה בקרקע.
מכירה ישירה, עסקת קומבינציה, אופציה ומכירת מניות בחברה המחזיקה בקרקע
מכירה ישירה: אם המוכר מסווג כעוסק, המע״מ חל על מלוא התמורה – כולל עליית הערך שנכנסה למחיר בגלל קידום תכנוני.
כשלא משלמים בכסף אלא באמצעות שירותי בנייה, בסיס המע״מ כבר לא נראה אותו דבר. במקרה כזה, צריך לבחון מהו שווי התמורה בפועל.
עסקת קומבינציה: כאן המע״מ לא חל על שווי הקרקע כולה, אלא על שווי שירותי הבנייה שניתנים לבעל הקרקע. בעסקאות ותמ״ל זה עניין כבד משקל, כי הצפיפות המאושרת קובעת כמה בנייה תתבצע בפועל – ומכאן גם מה יהיה שווי השירותים ומה תהיה חבות המע״מ.
אופציה על זכויות בקרקע: לא מעט עסקאות משתמשות באופציה כדי לנעול מחיר לפני שתהליך תכנוני דוחף את השווי למעלה. דמי האופציה עשויים להיות חייבים במע״מ כבר במועד מתן האופציה, וכשהאופציה ממומשת נוצר אירוע מס נפרד על מחיר המימוש. גם הארכת אופציה עלולה לייצר אירועי מס נוספים.
מכירת מניות בחברה המחזיקה בקרקע: ברוב המקרים, מכירת המניות עצמה אינה חייבת במע״מ. אבל יש כאן כוכבית. אם המבנה נועד בעיקר כדי לעקוף מס, רשויות המס עשויות לבחון אותו אחרת גם לצורכי מע״מ.
תמורה מותנית ותשלומים הצמודים לאבני דרך תכנוניות
בעסקאות ותמ״ל נפוץ לראות מנגנון שבו חלק מהתמורה משולם רק אחרי אישור תכנית, הפקדה או אבן דרך תכנונית אחרת. על הנייר זה נשמע מסודר. בפועל, זה יוצר כמה נקודות חיוב נפרדות.
כל תשלום כזה יוצר אירוע מס נפרד, ומועד החיוב נקבע לפי מועד קבלת התשלום בפועל. אם שווי הקרקע עלה בין מועד החתימה לבין מועד התשלום, גם בסיס המע״מ עשוי לעלות בהתאם.
זו בדיוק הסיבה שחשוב לנסח בחוזה, בצורה חדה, מי נושא במע״מ על התשלומים העתידיים. במקביל, צריך לוודא שלוח התשלומים יושב נכון עם מועדי הדיווח לפי הדין. אחרת, קל מאוד להיכנס לפער בין מה שסוכם מסחרית לבין מה שנדרש בדיווח.
טבלת השוואה: השפעת מבנה העסקה על חבות המע״מ
הטבלה הבאה מרכזת את ההבדלים העיקריים בין מבני העסקה השונים.
| מבנה העסקה | אופי החיוב במע״מ | מי נושא במע״מ | רגישות לקידום תכנוני | סיכון עיקרי |
|---|---|---|---|---|
| מכירה ישירה | מע״מ על מלוא התמורה | המוכר, אם הוא עוסק | עליית ערך לפני הסגירה מגדילה את בסיס המע״מ | סיווג מחדש של מוכר פרטי כעוסק |
| עסקת קומבינציה | מע״מ על שווי שירותי הבנייה | היזם או הקבלן | הצפיפות המאושרת בותמ״ל משפיעה על היקף השירות ועל המע״מ | שווי שירותי הבנייה משתנה עם ההחלטות התכנוניות |
| אופציה על קרקע | מע״מ על דמי האופציה, ולאחר מכן על מחיר המימוש | תלוי במבנה העסקה | נעילת מחיר לפני שינוי תכנוני; הארכות עלולות ליצור אירועי מס נוספים | אי-התאמה בין מועד מימוש האופציה למועד הדיווח |
| מכירת מניות בחברה המחזיקה בקרקע | לרוב פטורה ממע״מ | אין חבות על מכירת המניות עצמה | ההשבחה מגולמת בשווי החברה | סיווג מחדש אם המבנה נועד לעקיפת מס |
ממצאי המחקר, השלכות למשקיעים וסיכום
דפוסי סיכון חוזרים בעסקאות קרקע
הניתוח של עסקאות קרקע בותמ״ל מצביע על שלושה דפוסי סיכון שחוזרים שוב ושוב.
הראשון הוא סיווג מחדש של מוכר פרטי כעוסק. במצב כזה, רשויות המס עשויות לקבוע שלעסקה יש אופי עסקי, גם אם המוכר לא פעל מראש כעוסק.
השני הוא פער בין מועד החתימה לבין מועד התשלום, הדיווח ואישורי המס. זה קורה לא פעם בעסקאות עם תמורה מותנית או עם שלבי תשלום שתלויים בהתקדמות תכנונית. כשהמועדים לא מיושרים, רישום הזכויות עלול להיתקע.
השלישי הוא היעדר תיעוד של עלויות שמאות, ייעוץ ותכנון. בלי תיעוד מסודר, קשה לייחס להוצאות האלה הכרה מס מלאה.
בשורה התחתונה, אי אפשר לבדוק מע״מ בנפרד. צריך לבחון אותו יחד עם לוח הזמנים התכנוני והחוזי.
שימוש בנתוני תכנון לצורך בדיקת נאותות מע״מ
כדי לזהות את החשיפה בזמן, צריך לחבר את בדיקת המע״מ לנתוני התכנון עצמם. כלומר, לא להסתפק בשאלה מי המוכר או איך נוסח ההסכם, אלא לבדוק גם את הסטטוס התכנוני של הקרקע, הצפיפות הצפויה, לוחות הזמנים לאישור ומבנה העסקה.
לפי פסיקת בית המשפט העליון, מרגע שתכנית הופקדה להתנגדויות, הציפיות התכנוניות עשויות להשתקף בשווי החייב במס. זה הרגע שבו ה״פוטנציאל״ מפסיק להיות רעיון על הנייר, ומתחיל להשפיע בפועל על חבות המס.
במילים פשוטות: אם המחיר כבר משקף מה שהקרקע עשויה להיות בהמשך, רשויות המס עשויות להתייחס לזה כבר עכשיו.
נקודות מפתח
עבור משקיע, המשמעות ברורה: כל עסקה צריכה להיבחן כמקשה אחת – מס, תכנון ומבנה משפטי יחד.
בקרקע בותמ״ל, המע״מ נקבע לפי שילוב של כמה גורמים:
- זהות המוכר
- מצב התכנון
- מבנה העסקה
ככל שהמחיר מגלם יותר ציפייה עתידית, כך חשיפת המס גדלה. לכן, בדיקת נאותות מוקדמת – עוד לפני קביעת המחיר או החתימה – היא צעד שחייבים לעשות.
FAQs
איך יודעים אם מכירת הקרקע נחשבת לעסקה עסקית?
לצורכי מע״מ, מה שקובע הוא לא סוג הקרקע אלא מעמד המוכר ואופי הפעילות שלו. זה לב העניין.
אם המוכר הוא חברה או עוסק מורשה שפועל במסגרת עסקית, המכירה תחויב במע״מ, והמע״מ יתווסף למחיר.
לעומת זאת, כשאדם פרטי מוכר קרקע שרשומה על שמו בטאבו, והמכירה לא נעשית כחלק מפעילות עסקית, הוא בדרך כלל לא ייחשב עוסק לצורכי מע״מ. במצב כזה, העסקה תהיה פטורה ממע״מ.
האם שינוי ייעוד בותמ״ל בלבד מחייב במע״מ?
לא. שינוי ייעוד בותמ״ל, כשלעצמו, לא יוצר חבות מע״מ.
מה שקובע בדרך כלל הוא מי המוכר ובאיזה מסגרת נעשית המכירה. אם המוכר הוא חברה או עוסק שפועל כחלק מפעילות עסקית, ייתכן שיחול מע״מ. לעומת זאת, אם מדובר באדם פרטי שמוכר נכס שלא במסגרת פעילות עסקית, ברוב המקרים לא יחול מע״מ.
איך מבנה העסקה משפיע על חבות המע״מ?
מבנה העסקה משפיע על חבות המע״מ בעיקר לפי מי המוכר ומה אופי הפעילות שלו. אם המוכר הוא עוסק מורשה או חברה, והעסקה נעשית כחלק מפעילות עסקית, המע״מ בדרך כלל מתווסף למחיר.
לעומת זאת, אם המוכר הוא אדם פרטי שלא פועל במסגרת עסקית, יכול להיות שהעסקה פטורה ממע״מ. ועדיין, לא כדאי להניח שזה המצב בלי בדיקה מראש.
גם מבנים כמו קבוצות רכישה או הסכמי שיתוף יכולים לשנות את התמונה. במצבים כאלה, השאלה מי נחשב למוכר או לעוסק לא תמיד פשוטה, וזה משפיע ישירות גם על תמחור העסקה לצורכי מע״מ.
בפועל, לפני שחותמים, צריך לוודא נקודה אחת בצורה ברורה: האם המחיר כולל מע״מ או לא.


