אם הבנק לא סוגר בזמן, או לא נכנס בכלל, משקיעי קרקע פונים ל-Hard Money. אני מסתכל על זה ככלי גישור קצר, לרוב ל־6–24 חודשים, עם אישור עקרוני תוך 24–48 שעות וסגירה ב־15–30 יום. זה קורה בעיקר כשיש דדליין קצר, חסם בנקאי, פער הון עצמי, או קרקע שעדיין לא בשלה למימון בנקאי.
בקצרה, אלה 5 המצבים שבהם זה עולה על הפרק:
- עסקה עם סגירה צפופה כשהבנק לא עומד בלו״ז
- קרקע שהבנק דוחה בגלל חיתום או סטטוס תכנוני
- הלוואת גישור עד שינוי ייעוד או התקדמות תכנונית
- השלמת פער הון עצמי מעבר ל־LTV שהבנק נותן
- רכישה מוקדמת לפני קידום ותמ״ל או לפני שהשוק מתמחר את הקרקע
אני שם את הדגש על דבר אחד: לא מספיק להיכנס לעסקה – צריך לדעת איך יוצאים ממנה. בגלל שהעלות גבוהה יותר, ויש לרוב פירעון חד־פעמי בסוף, צריך לבדוק מראש:
- מקור החזר
- יחס LTV
- סוג השעבוד
- מרווח זמן לעיכובים
- אפשרות למחזור לבנק או מכירה
השוואה קצרה:
| נושא | מימון בנקאי | Hard Money |
|---|---|---|
| זמן סגירה | שבועות עד חודשים | 15–30 יום |
| דגש בחיתום | הכנסה ויכולת החזר | הקרקע והעסקה |
| התאמה לקרקע מוקדמת | נמוכה | גבוהה יותר |
| עלות | נמוכה יותר | גבוהה יותר |
| שימוש נפוץ | מימון ארוך יותר | גישור קצר |
אם אני צריך לתאר את זה במשפט אחד: Hard Money לא בא להחליף בנק – הוא בא לסגור פער כשאין זמן או כשהבנק עדיין בחוץ.
1. עסקת קרקע עם לוח זמנים סגירה קצר מאוד
כשהבעיה היא לא איכות הקרקע אלא הזמן, Hard Money סוגר את הפער.
אם המוכר מציב דדליין צפוף, מימון בנקאי לרוב פשוט לא מספיק לזוז בקצב הנדרש. תהליך האישור כולל לא מעט חזרות, בקשות להשלמת מסמכים ובדיקות, וזה יכול להימשך שבועות. קרן Hard Money, לעומת זאת, יכולה לסגור עסקה בתוך 15–30 ימים. כשיש חלון של שבועיים בלבד, זה קצר מדי לרוב הגופים המממנים.
יש כאן עוד נקודה חשובה: אם הקרקע עדיין לא קיבלה אישור תכנוני סופי, הבנק ממילא לא יאשר מימון בזמן המבוקש. במצב כזה, Hard Money הופך לא רק לאפשרות מהירה יותר, אלא בפועל לפתרון המעשי היחיד.
לפני שנכנסים לעסקה, כדאי להגדיר מראש תנאי יציאה ברורים. ברוב המקרים, הכוונה היא למחזר אחר כך למימון בנקאי, ברגע שהתנאים מבשילים והעסקה כבר נראית אחרת מבחינת הבנק.
במצב הבא, הסיבה לפנייה למימון חוץ-בנקאי כבר לא תהיה הדדליין, אלא חסם מסוג אחר.
sbb-itb-d934ed5
2. קרקע שהבנקים לא יממנו
לפעמים הבעיה היא לא זמן. הבעיה היא שהבנק פשוט לא מוכן להיכנס לעסקה, גם כשהקרקע נראית אטרקטיבית על הנייר. במצב כזה, Hard Money יכול לשמש פתרון מיידי לסגירת העסקה.
הבנקים בודקים לא רק את שווי הקרקע, אלא גם את יכולת ההחזר של הלווה. מעבר לזה, בנק ישראל מגביל את רמת הסיכון שהבנקים יכולים לקחת. לכן, כשהחיתום הבנקאי נופל – בגלל הכנסה לא מספקת, סטטוס תכנוני שעדיין לא הבשיל, או שילוב בין השניים – הבנק דוחה את הקרקע, גם אם הפוטנציאל שלה ברור.
במצב כזה, Hard Money מאפשר להתקדם עם עסקה שהבנק לא מאשר.
כשהסירוב נובע רק מפער תכנוני, עוברים למצב הבא.
3. מימון גישור עד לשינוי ייעוד או קידום תכנוני
כשהקרקע כבר נמצאת בקידום תכנוני אבל עדיין לא קרובה להבשלה, Hard Money יכול לשמש כגשר עד לשינוי ייעוד או עד אישור סטטוטורי מלא. זה בדיוק השלב שבו נוצר פער לא קטן: מצד אחד יש התקדמות, ומצד שני הדרך להיתר עדיין ארוכה.
הפער בין אישור תב"ע להיתר בנייה יכול להימשך שנתיים ויותר. בזמן הזה, המשקיע לא יושב ומחכה. הוא ממשיך לשלם על ייעוץ, תכנון, ולעיתים גם היטל השבחה – שיכול להגיע עד 50% מההשבחה. אלה לא סכומים שאפשר לטאטא הצידה, ובטח לא הוצאות שאפשר לדחות בלי לפגוע בקצב ההתקדמות.
בשלב הזה, המטרה היא לא לקחת מימון קבוע. המטרה היא לשמור על רצף ולקדם את התהליך עד לנקודה שבה בנק יוכל להיכנס לתמונה. לכן צריך לבדוק את העסקה בעיניים פקוחות, עם ניתוח רגישות כלכלי שמביא בחשבון עיכובים, הוצאות נוספות, ושינויים בלוחות הזמנים.
כדאי גם להגדיר מראש אסטרטגיית יציאה ברורה. בדרך כלל, המשמעות היא הגעה לבשלות תכנונית או סטטוטורית, ואז מעבר למימון בנקאי בריבית נמוכה יותר. במילים פשוטות: Hard Money כאן הוא גשר, לא תחנה קבועה.
4. השלמת פער ההון מעבר לגבולות ה-LTV הבנקאי
גם בעסקה טובה, הבנק לא תמיד ייתן מימון שמכסה את כל מה שצריך. לפעמים הוא דורש הון עצמי גבוה יותר ממה שיש למשקיע בפועל. כשנוצר הפער הזה, Hard Money יכול להיכנס לתמונה ולהשלים אותו – כמזנין או כחוב נחות – וכך לאפשר את סגירת העסקה.
היתרון כאן די ברור: מהירות. האישור והסגירה קורים מהר יותר, וזה יכול לעשות את כל ההבדל כשהזמן דוחק. מצד שני, יש לזה מחיר. העלות גבוהה יותר, והשעבוד נמצא בדרגה נמוכה יותר מול הבנק. זה לא כסף "זול", ולא כדאי להתבלבל בעניין הזה.
הנקודה הקריטית היא שכל חריגה מהמודל הכלכלי המקורי עלולה להוביל לאירוע ברירת מחדל. לכן, חייבים לקבוע מראש אסטרטגיית יציאה ברורה. למשל:
- מחזור לליווי בנקאי אחרי הגעה לאבן דרך תכנונית
- מכירת הקרקע לאחר עליית ערך
במילים פשוטות, זה פתרון גישור נקודתי – לא מימון קבוע.
5. רכישת קרקע לפני קידום במסגרת ותמ"ל
משקיעים נכנסים בשלב מוקדם כדי לקנות לפני שהשוק מתמחר את הפוטנציאל התכנוני. זה בדיוק המקום שבו נוצר הפער: מצד אחד יש ציפייה לעליית שווי, ומצד שני הבנק עוד לא מוכן לפתוח את הברז. בגלל הפער הזה, Hard Money נכנס כפתרון גישור.
מתי הבנק עדיין לא מממן
בשלב מוקדם הבנק בדרך כלל לא נכנס, כי הוא דורש רמת ודאות תכנונית גבוהה יותר. מבחינתו, כל עוד אין בשלות מספקת בתהליך, הסיכון גבוה מדי.
סיכון שלב התכנון
כאן צריך להישאר עם רגליים על הקרקע. לא כל קרקע תגיע לתהליך של שינוי ייעוד והפשרה, ולפעמים התהליך נמשך שנים. לכן בודקים מראש את התוכניות החלות, את מגבלות השטח, ואת מה שעלול לעכב את ההתקדמות.
כשהמחיר צפוי לעלות עם קידום התכנון, המימון חייב להיסגר מהר. אחרת, העסקה פשוט בורחת.
ברוב המקרים, היציאה היא באחד משני מסלולים:
- מכירה אחרי עליית ערך
- מחזור למימון בנקאי לאחר בשלות תכנונית
לפני שסוגרים עסקה כזו, בודקים היטב את העלות, את השעבוד ואת רמת הסיכון.
עלויות, סיכונים ובדיקות לפני שחותמים על Hard Money
אחרי שמבינים מתי Hard Money סוגר פער מימוני, צריך להסתכל ישר על המחיר ועל הדרך לצאת מההלוואה.
Hard Money מגיע בדרך כלל עם ריבית גבוהה יותר, וגם עם עמלות נלוות. זה יכול לכלול עמלת הקמה, עמלת ארגון חוב, ועמלת אי-ניצול על החלק שלא נוצל מהמסגרת. בעסקאות קרקע, המהירות הזו עולה יותר. לפעמים תידרש גם דו״ח אפס – הערכת שמאי שמאושרת על ידי הגוף המממן, שבודקת את תקציב הפרויקט, את ההכנסות הצפויות ואת שווי הקרקע – ובנוסף גם עלויות משפטיות לניסוח הסכם ההלוואה. בסוף התקופה, ברוב המקרים, הקרן נפרעת בתשלום אחד. לכן אסטרטגיית יציאה ברורה היא חלק מרכזי מהעסקה.
הסיכון המרכזי כאן הוא הזמן. אם התכנון מתעכב, Hard Money נשאר פתוח יותר ממה שתוכנן. עיכובים של שנתיים ויותר בין אישור תב״ע לקבלת היתר בנייה עלולים להשאיר את המשקיע עם מימון יקר לתקופה ארוכה. ובנקודה הזו הבעיה ברורה: אם אי אפשר למחזר לאשראי בנקאי, היציאה מהעסקה נעשית הרבה יותר קשה, ולעיתים גם לוחצת מאוד מבחינת תזרים. גם מינוף גבוה מדי, יחד עם עליית ערך קרקע איטית מהצפוי, עלול להפוך עסקה שנראתה סבירה לעסקה כבדה.
מעבר לעלות, צריך לבדוק גם את מבנה הביטחונות ואת אופן החיתום. זה לא החלק הכי זוהר בעסקה, אבל שם הרבה פעמים מסתתרות ההפתעות.
לפני חתימה, כדאי לעבור על כמה נקודות בסיסיות:
- מבנה השעבוד: האם מדובר במשכנתא מדרגה ראשונה או שנייה?
- יחס ה-LTV: מה היחס בין גובה ההלוואה לשווי הקרקע?
- מקור ההחזר: האם ההחזר אמור להגיע ממכירה, ממחזור בנקאי או מעודף מדו״ח אפס?
- מרווח ביטחון לעיכוב: מה קורה אם יש עיכוב של כמה חודשים, או יותר?
- פיקוח: האם המלווה הוא גוף שמפוקח על ידי רשות שוק ההון, הביטוח והחיסכון?
| בדיקה לפני חתימה | מה לשאול |
|---|---|
| מבנה שעבוד | מדרגה ראשונה או שנייה? |
| LTV | מהו יחס ה-LTV? |
| מקור החזר | מכירה / מחזור / עודף מדו״ח אפס? |
| גמישות | יש דחיית תשלומים? |
| פיקוח | מפוקח על ידי רשות שוק ההון? |
מימון בנקאי לקרקע מול Hard Money: השוואה ישירה
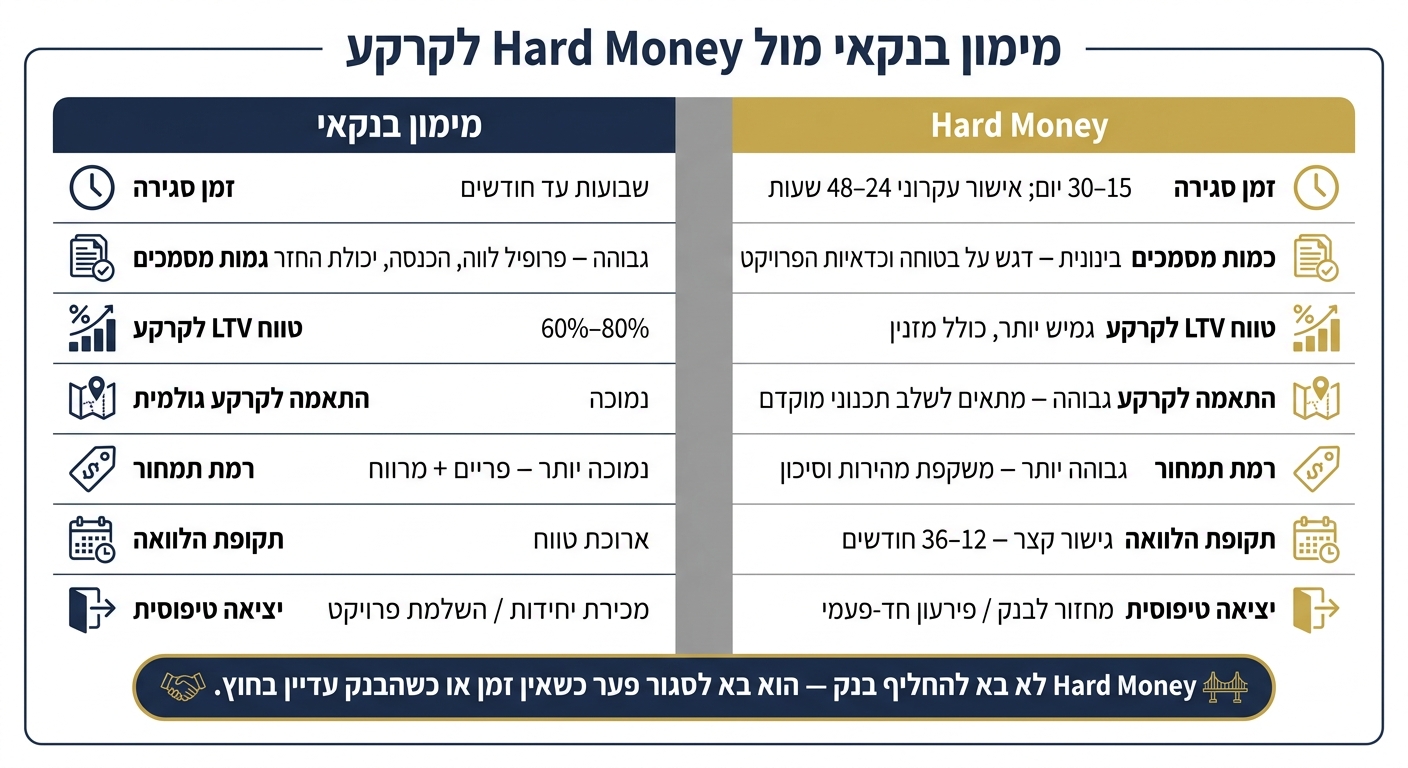
מימון בנקאי מול Hard Money לקרקע: השוואה מהירה
עבור משקיעי קרקע, ההבדל בין שני המסלולים משפיע לא רק על המחיר – אלא גם על שאלה הרבה יותר פשוטה: האם העסקה בכלל תיסגר.
הבנק בודק קודם כול את הלווה. הוא רוצה לראות הכנסה, יכולת החזר, מסמכים, והיסטוריה פיננסית מסודרת. Hard Money עובד אחרת. שם המבט מופנה קודם כול אל הקרקע עצמה ואל מבנה העסקה.
לכן גם קרקע יקרה יכולה להידחות בבנק אם ההכנסה של הלווה לא עוברת את הרף. ב-Hard Money, לעומת זאת, הבדיקה נשענת בעיקר על שווי הקרקע ועל הפוטנציאל של העסקה.
אחרי חמשת המצבים, ההשוואה הבאה מראה למה Hard Money נכנס לתמונה בעיקר כשצריך מהירות, יותר מרחב תמרון, או פתרון גישור.
| פרמטר | מימון בנקאי | Hard Money |
|---|---|---|
| זמן סגירה | שבועות עד כמה חודשים | 15–30 יום; לעיתים אישור עקרוני תוך 24–48 שעות |
| כמות מסמכים | גבוהה; דגש על פרופיל הלווה, ההכנסה ויכולת ההחזר | בינונית; דגש על כדאיות הפרויקט והבטוחה |
| טווח LTV לקרקע | 60%–80% (כלומר דרישה ל-20%–40% הון עצמי) | גמיש יותר, ולעיתים כולל מזנין |
| התאמה לקרקע גולמית | נמוכה; לרוב מעדיף קרקע עם היתר או בשלב תכנוני מתקדם | מתאים במיוחד לקרקע בשלב תכנוני מוקדם או לפני הבשלה לבנק |
| רמת תמחור | נמוכה יותר, לרוב על בסיס פריים פלוס מרווח | גבוהה יותר, כדי לשקף מהירות וסיכון |
| תקופת ההלוואה | ארוכת טווח, לאורך הפרויקט | קצרה יותר; לרוב גישור של 12–36 חודשים |
| יציאה טיפוסית | מכירת יחידות או השלמת הפרויקט | מחזור לבנק אחרי אבן דרך, או פירעון חד-פעמי בסוף התקופה |
בשורה התחתונה, בנק יתאים יותר לעסקאות שיש בהן זמן, מסמכים מלאים וקרקע בשלב מתקדם יותר. Hard Money מתאים כשצריך לזוז מהר, כשיש מורכבות שהבנק פחות אוהב, או כשהקרקע עדיין לא בשלה למימון בנקאי.
לכן הבחירה בין המסלולים נקבעת לפי שלב העסקה, מצב הקרקע, ולוח הזמנים לסגירה.
סיכום
בסוף, כל המצבים האלה חוזרים לאותו פער: צריך מימון עכשיו, אבל הבנק עוד לא בשל לממן את הקרקע. Hard Money לא זול. ועדיין, בחמשת המצבים שפורטו – דדליין קצר, סירוב בנקאי, גישור תכנוני, השלמת הון עצמי ורכישה מוקדמת – הוא יכול להיות בדיוק מה שמפריד בין עסקה שנסגרת לבין עסקה שנופלת.
העניין הוא לא רק לקבל את הכסף, אלא לדעת איך יוצאים מזה. Hard Money מתאים רק כשיש מסלול יציאה ברור: מחזור לבנק אחרי אבן דרך תכנונית, או מכירת הקרקע אחרי עליית ערך. לכן, לפני חתימה, דרך היציאה חשובה כמעט כמו תנאי ההלוואה עצמם.
כדי לבדוק נכון את הגשר למימון בנקאי, צריך להתחיל מנתוני התכנון. נדל"ן הארץ מרכז מידע על מתחמי ותמ"ל, סטטוס תכנוני ונתוני קרקע.
Hard Money הוא כלי נקודתי, לא ברירת מחדל. משקיע שמבין את הסיכון התכנוני, את העלות הכוללת ואת דרך היציאה, יכול להשתמש בו כדי לסגור הזדמנות בזמן.
FAQs
מתי Hard Money באמת עדיף על בנק?
Hard Money עדיף על בנק כשהזמן קריטי או כשהבנק פשוט לא נותן ודאות או אישור מהיר. זה קורה לא מעט בעסקאות עם דדליין קרוב, או כשנכנסים לתמונה ברגע האחרון וצריך לזוז עכשיו, לא בעוד שבועות.
הוא מתאים גם למצבים שבהם צריך לגשר על פער תזרימי. למשל, ברכישת קרקע או בתשלום ביניים לפני הבשלה סטטוטורית. זה פתרון שעשוי להתאים גם כשקשה להשיג מימון בנקאי בגלל מגבלות מימון ודרישת הון עצמי גבוהה, שלרוב נעה סביב 20%–40%.
איך בונים אסטרטגיית יציאה מהלוואת Hard Money?
תכננו מראש את נקודת היציאה שתעביר את ההלוואה למימון זול יותר או יציב יותר. ברוב המקרים, זה אומר מעבר לליווי בנקאי סגור אחרי שהקרקע מגיעה לסטטוס שמאפשר מימון בנקאי. אפשרות אחרת היא להשתמש בהשלמת הון עצמי או בהלוואת מזנין כפתרון גישור, עד שאפשר לקבל את תנאי הבנק.
במסלולי קרקע, חשוב שתזרים היציאה יכסה את פערי הריבית עד תחילת ההכנסות. וזה כולל גם עיכובים בדרך, כמו שינוי ייעוד או קבלת אישור בנייה. אם לא בונים על זה מראש, קל מאוד להיתקע.
כדאי גם לשמור על תיעוד מסודר ושמאות עדכנית. זה אולי נשמע טכני, אבל ברגע האמת זה מה שיכול למנוע תקלה במימון ממש בדקה ה־90.
אילו בדיקות חובה לעשות לפני שחותמים?
לפני שחותמים על עסקת קרקע עם מימון חוץ-בנקאי, צריך לעשות בדיקת נאותות מלאה. זה השלב שבו בודקים מה בדיוק קונים, מה מותר לעשות עם הקרקע, ואיפה עלולות לצוץ בעיות.
כדאי לעבור על כמה נקודות בסיס:
- לוודא זכויות ובעלות תקינות, כולל עיקולים, שעבודים או מגבלות בטאבו
- לבדוק תכנון עדכני, זכויות בנייה והתאמה לייעוד הקרקע
- להכין דו"ח שמאות עדכני
מעבר לזה, חשוב שכל המסמכים והנתונים שנדרשים לחיתום יהיו מוכנים מראש. נשמע טכני? אולי. אבל בפועל, זה מה שיכול לעשות את ההבדל בין תהליך זורם לבין עיכוב מיותר או דחייה ממש ברגע האחרון.


