אפשר לשלם פחות מס שבח – אבל רק אם אני דורש את ההוצאות הנכונות ומוכיח אותן. ברוב המקרים, מס השבח ליחיד הוא 25% מהרווח הריאלי, אבל הרווח הזה לא מחושב רק לפי מחיר קנייה מול מחיר מכירה. אני יכול להפחית ממנו הוצאות כמו מס רכישה, עו"ד, תיווך, שיפוץ הוני, היטל השבחה, ריבית ריאלית ועמלות מימון – כל עוד יש לי מסמכים.
בקיצור, זה מה שחשוב לי לדעת:
- הוצאות רכישה: מס רכישה, שכר טרחת עו"ד, דמי תיווך, אגרות רישום
- הוצאות השבחה: שיפוץ שמוסיף ערך, תוספת בנייה, החלפת מערכות, היטל השבחה, דמי היתר
- הוצאות מכירה: תיווך, עו"ד, פרסום ושיווק
- הוצאות מימון: ריבית ריאלית, עמלת פירעון מוקדם, עמלות בנקאיות מסוימות
- הוצאות הליכים: שכר טרחה בהשגה, ערר או תיקון שומה
מה לא נכנס בדרך כלל? צביעה, תיקונים קטנים, ארנונה, ועד בית, חשמל, מים והוצאות תחזוקה שוטפות.
הכלל הפשוט: אם ההוצאה קשורה ישירות לרכישה, להשבחה או למכירה של הנכס – ויש לי חשבונית, קבלה ואישור תשלום – יש סיכוי טוב שאוכל לנכות אותה. אם אין תיעוד, ההוצאה עלולה להיפסל. ואם כבר ניכיתי אותה במס הכנסה, אי אפשר לנכות שוב במס שבח.
להמחשה: הוצאה מוכרת של 20,000 ₪ יכולה לחסוך לי עד 5,000 ₪ במס. היטל השבחה של 500,000 ₪ יכול לחסוך עד 125,000 ₪ במס שבח. לכן, לפני מכירה, אני בודק לא רק בכמה מכרתי – אלא גם אילו הוצאות אני יכול להכניס לחישוב.
| סוג הוצאה | לרוב מוכר? | מה אני שומר |
|---|---|---|
| מס רכישה | כן | שומה, חוזה, אישורי תשלום |
| עו"ד ותיווך ברכישה/מכירה | כן | חשבונית, הסכם, הוכחת תשלום |
| שיפוץ שמוסיף ערך | כן | חשבוניות, קבלות, פירוט עבודה |
| תחזוקה שוטפת | לא | גם עם קבלה, לרוב לא יעזור |
| היטל השבחה | כן | שומה, דרישת תשלום, קבלה |
| ריבית ריאלית ועמלות מימון | כן, בתנאים | לוח סילוקין, אישורי בנק |
| פרסום ושיווק למכירה | כן, בתנאים | חשבוניות ואסמכתאות |
אם אני רוצה להגיע לדיווח נכון, אני צריך לחשוב כמו רשות המסים: מה שולם, מתי שולם, על איזה נכס, ולמה זה שייך לעסקה.
מה נחשב להוצאה מוכרת במס שבח
הוצאות מוכרות במס שבח הן הוצאות שקשורות ישירות לרכישה, להשבחת הנכס או למכירה שלו. בגלל זה, תיעוד מלא הוא לא בונוס – הוא הבסיס.
הנקודה הכי חשובה כאן היא ההבדל בין השבחה שמעלה את ערך הנכס לבין תחזוקה שוטפת. השבחה היא עבודה שמשנה את הנכס ומשפרת אותו בפועל. למשל: הוספת חדר, החלפה מלאה של מערכת אינסטלציה, או שיפוץ מלא של המטבח. הוצאות כאלה יכולות להיות מוכרות לצורכי מס שבח. לעומת זאת, תחזוקה שוטפת רק שומרת על המצב הקיים. צביעה, תיקונים קטנים, ארנונה, חשמל ומים – כל אלה לא נחשבים הוצאות מוכרות.
עוד כלל חשוב: אין ניכוי כפול. אם הוצאה כבר הוכרה במסגרת מס הכנסה, אי אפשר לדרוש אותה שוב גם במס שבח.
| קבוצת הוצאה | דוגמאות נפוצות | כלל מרכזי |
|---|---|---|
| רכישה | מס רכישה, שכר טרחת עורך דין, דמי תיווך, אגרת טאבו | חייבת להיות קשורה ישירות לעסקת הרכישה |
| שיפור | בנייה, שיפוץ מקיף, היטל השבחה, שכר טרחת אדריכל | צריך להעלות את ערך הנכס, לא רק לשמור עליו |
| מכירה | תיווך, שכר טרחת עורך דין, פרסום ושיווק | נבחנת לפי סבירות |
| מימון | ריבית ריאלית על משכנתה, עמלת פירעון מוקדם | מוכרת רק אם לא נוכתה כהוצאה אחרת |
כאן נכנס גם הצד המעשי: המוכר נושא בנטל ההוכחה. בלי חשבונית, קבלה או מסמך אחר שמחבר בין ההוצאה לבין הנכס המסוים ובין ההוצאה לבין התאריך הנכון, רשות המסים עשויה שלא להכיר בהוצאה.
כלומר, לא מספיק לומר שהייתה הוצאה. צריך להראות מה שולם, עבור מה, מתי, ואיך זה קשור לנכס. בהמשך מפורטת כל קטגוריה בנפרד.
sbb-itb-d934ed5
1. מס רכישה
נתחיל מההוצאה הראשונה והכי בסיסית בשלב הקנייה.
מס הרכישה ששילמתם בעת רכישת הנכס נחשב חלק מעלות הרכישה, ולכן הוא מקטין את השבח החייב במס. הסכום גם מוצמד למדד מיום התשלום ועד יום המכירה.
כדי שההוצאה תוכר, כדאי לשמור את כל המסמכים שקשורים אליה:
- חוזה הרכישה
- שומת מס הרכישה
- אישורי התשלום
בלי חוזה, שומה ואישורי תשלום, רשות המסים עלולה לא להכיר בהוצאה. ואם הקבלה המקורית לא אצלכם, יש דרך אחרת: אפשר להיעזר בסימולטור ההיסטורי של רשות המסים כדי לשחזר את סכום המס ששולם לפי מועד הרכישה.
מכאן אפשר לעבור לשאר הוצאות הרכישה הנלוות.
2. שכר טרחת עורך דין ברכישה
אחרי מס הרכישה, יש עוד הוצאה שכדאי לשים אליה לב: שכר הטרחה של עורך הדין שליווה את הקנייה. גם הוא מוכר לצורכי מס שבח, ולכן יכול להקטין את השבח החייב.
המשמעות פשוטה: אם נוכה סכום של 20,000 ₪, החיסכון במס יכול להגיע ל-5,000 ₪. זה כסף שלא נשאר על הרצפה.
אבל יש פה כוכבית. רשות המסים בודקת גם אם שכר הטרחה סביר. אם הסכום נראה חריג ביחס לעסקה דומה, היא עשויה לא לאשר חלק ממנו.
כדי שההוצאה תוכר, צריך להראות קשר ישיר וברור לעסקת הרכישה. בלי חשבונית ובלי תשלום מתועד, ברוב המקרים ההוצאה פשוט לא תתקבל.
| מסמך | מטרה |
|---|---|
| חשבונית מס או קבלה מקורית | הוכחה ראשית לסכום ששולם |
| חוזה הרכישה | מקשר בין שירות עורך הדין לעסקה הספציפית |
| אישור העברה בנקאית או צ'ק נפרע | הוכחת ביצוע התשלום בפועל |
עוד פרט קטן שיכול לחסוך כאב ראש: כדאי שהחשבונית תכלול את כתובת הנכס או גוש/חלקה. כך הרבה יותר קל להראות שההוצאה שייכת לעסקה המסוימת, ולא לשירות כללי אחר.
זה רק אחד מחלקי העלות של העסקה. הסעיף הבא הוא דמי התיווך ברכישה.
3. דמי תיווך ברכישה
דמי תיווך ששולמו בעת רכישת הנכס נחשבים לחלק מעלות הרכישה. בפועל, זה אומר שהם יכולים להקטין את השבח החייב במס. זו הוצאה נפוצה בשלב הקנייה, לצד מסים ואגרות.
ברוב המקרים, רשות המסים מכירה בעמלת תיווך סבירה. לא פעם נהוג להתייחס לתקרה של 2% ממחיר הרכישה בתוספת מע"מ. לדוגמה, דמי תיווך של 50,000 ₪ עשויים לחסוך 12,500 ₪ במס שבח. אבל יש כאן כוכבית קטנה: רשות המסים בודקת גם אם הסכום הגיוני ביחס לעסקה. אם העמלה חריגה, ייתכן שחלק ממנה לא יוכר.
כדי לנכות את ההוצאה, צריך לשמור תיעוד מסודר:
- הסכם תיווך חתום
- חשבונית
- אסמכתת תשלום
כדאי גם לוודא שכל המסמכים קושרים את העמלה לנכס המסוים, ולא לעסקת תיווך כללית.
ואם ההוצאה כבר נוכתה במסגרת מס הכנסה, אי אפשר לנכות אותה שוב במס שבח. אחרי דמי התיווך, עוברים להוצאות תכנון ומדידה שנדרשות לפני העסקה או סביבה.
4. שכר שמאים ומודדים מוסמכים
אחרי הוצאות הרכישה, מגיעים לשכר שמאים ומודדים. כאן הכלל די פשוט: אפשר לנכות את ההוצאה רק אם יש לה קשר ישיר לנכס, לרכישה שלו או להשבחה שלו.
דוגמה שכיחה היא שמאות שנדרשת לצורך קבלת משכנתא. אם הרוכש שילם עליה, העלות הזו מוכרת בניכוי. במקרים אחרים, כשאין קבלות על שיפוצים או עבודות בנייה ישנות, רשות המסים עשויה להעריך את העלות לפי חוות דעת שמאי ומחירונים מקובלים.
כאן הניירת עושה את כל ההבדל. כדאי לציין על החשבונית את כתובת הנכס או את פרטי הגוש/חלקה, ולשמור את המסמכים הבאים:
- חשבונית מס/קבלה
- דוח שמאות או מפת מדידה
ויש עוד נקודה שחשוב לא לפספס: אין ניכוי כפול.
5. אגרות רישום וחיובי ממשלה
אחרי הוצאות התכנון והמדידה, מגיעים לאגרות הרישום ולחיובים הרשמיים. תשלומים ששולמו לרשויות המדינה – כמו אגרות רישום בטאבו, אגרות רישום משכנתא ושיעבודים, ותשלומים לרשות מקרקעי ישראל כמו דמי היוון, דמי הסכמה ודמי היתר – יכולים להפחית את השבח החייב במס.
וזה לא נעצר שם. גם מס בולים ודמי ניהול ששולמו לאפוטרופוס הכללי, כל עוד הם קשורים ישירות לנכס, עשויים להיחשב כהוצאה מותרת בניכוי – וזו נקודה שלא מעט אנשים מפספסים.
כדי שהתשלום יוכר, צריך להראות קבלה רשמית או אישור תשלום עם פרטים ברורים: התאריך, הסכום, והקשר הישיר לנכס. בדרך כלל זה יופיע לפי גוש וחלקה, יחד עם מועד העסקה. אם הקבלה המקורית הלכה לאיבוד, אפשר לצרף נסח טאבו עדכני או אישור תשלום מהגוף הרלוונטי כתיעוד תומך. בשורה התחתונה, מה שחשוב הוא להראות בצורה ברורה שכל תשלום שייך לנכס המסוים.
יש כאן כלל פשוט: רק חיובים חד-פעמיים ורשמיים שקשורים לרכישה מוכרים. הוצאות אחזקה שוטפות, אפילו אם שילמתם אותן במשך שנים, לא נכנסות לחישוב הזה.
6. דמי חכירה מהוונים, דמי הסכמה ודמי היתר
אחרי אגרות הרישום, מגיעים תשלומים שמיוחדים לנכסים בחכירה מול רמ"י. אלה לא תשלומים שוטפים, אלא הוצאות שקשורות לזכויות החכירה עצמן. לכן, כשהם חד-פעמיים ולא חלק משימוש שוטף בנכס, אפשר לנכות אותם במס שבח.
בפועל, יש כאן שלושה סוגי תשלומים מרכזיים:
- דמי חכירה מהוונים – תשלום מראש שנחשב לחלק מעלות רכישת הזכויות, ולכן מקטין את השבח החייב.
- דמי הסכמה – תשלום לרמ"י בזמן מכירת הנכס לצורך העברת זכויות החכירה, וגם הוא מוכר בניכוי.
- דמי היתר – תשלום עבור זכויות בנייה נוספות או שינוי ייעוד, שנחשב להוצאת השבחה.
מצד שני, דמי חכירה שנתיים לא מוכרים בניכוי. הסיבה פשוטה: זו הוצאה שוטפת על שימוש, לא עלות הונית.
כאן אין מקום לניחושים. אם אין תיעוד מרמ"י, ההוצאה פשוט לא תיספר. לכן חשוב לשמור קבלות, חשבוניות ואישורי תשלום מרמ"י, כולל אישור היוון, אישור דמי הסכמה ואישורי דמי היתר.
אם המסמכים המקוריים הלכו לאיבוד, שווה לעצור רגע ולטפל בזה לפני שמגישים את הדיווח. אפשר לפנות לרמ"י ולבקש אישורי תשלום היסטוריים, וכך לבסס את ההוצאה כמו שצריך.
7. עלויות שיפוץ ושיפורים מבניים
אחרי הוצאות הרכישה והרישום, מגיעים להוצאות שיכולות להעלות את שווי הנכס עצמו. כאן רשות המסים עושה קו די ברור: יש הבדל בין שיפור הוני שמוסיף ערך לנכס, לבין תחזוקה שוטפת שנועדה רק לשמור עליו כמו שהוא.
שיפוצים שיכולים להיות מוכרים כוללים, למשל:
- התקנת מטבח חדש
- החלפת ריצוף
- שדרוג מערכות אינסטלציה וחשמל
- תוספת בנייה
מנגד, צביעה שוטפת או תיקוני נזילות קטנים לא נחשבים כהוצאה מוכרת מהסוג הזה.
כדי שההוצאה תוכר, צריך להציג חשבונית מס וקבלה עם תאריך, פירוט העבודה, הסכום, וקשר ישיר לנכס. כשמדובר בשיפורים מבניים, גם היתר בנייה, הסכמי קבלן ואסמכתאות תשלום, כמו העברה בנקאית, יכולים לחזק את התיק בצורה טובה.
ומה קורה אם הקבלות הלכו לאיבוד? זה קורה. במצבים כאלה, רשות המסים עשויה להסתמך על הערכה של שמאי או מהנדס, ולפעמים גם על אומדן לפי מחירוני מקצוע. לגבי עבודות בנייה שבוצעו מ־1.1.2014 ואילך בלי תיעוד מלא, הניכוי עשוי להיות מוכר ללא מע"מ ובלי רווח קבלני.
8. תוספות בנייה ובנייה חדשה
כאן כבר לא מדברים על תחזוקה שוטפת או שיפוץ רגיל. מדובר בהרחבה שמוסיפה שטח לנכס, או בבנייה של מבנה חדש. במקרים כאלה, תוספת בנייה או בנייה חדשה עשויות להיחשב כהשבחה הונית לצורך מס שבח.
מה נכלל בהוצאה? לא רק עבודות הבנייה עצמן. אפשר לכלול גם עלויות של פינוי או פירוק, אם הן נדרשו כדי לבצע את הבנייה.
מכאן מגיע החלק הפרקטי: איך מוכיחים את ההוצאה. החשבונית, ההסכם ואסמכתאות התשלום צריכים להראות קשר ברור בין ההוצאה לבין הנכס. היתר בנייה לא מחליף את שאר המסמכים, אבל הוא בהחלט מחזק את התיעוד ואת ההוכחה לכך שבוצעה הרחבה.
ומה קורה אם התיק לא מסודר עד הסוף? כאן שיטת החישוב משתנה. כשחסר תיעוד, רשות המסים עשויה לאפשר הערכת עלויות לפי מחירונים מקצועיים וחוות דעת שמאי.
יש גם הבדל לפי מועד הבנייה:
- בבנייה שבוצעה לפני 1.1.2014, לעיתים מוכר מלוא הסכום לפי הערכה.
- בבנייה שבוצעה מ-1.1.2014 ואילך, ההכרה תחושב אחרי הפחתת מע"מ ורווח קבלני בשיעור של 15%.
9. שדרוג מערכות שמעלה את ערך הנכס
בתוך הוצאות ההשבחה, שדרוג של מערכות קבועות הוא אחד הסעיפים הכי מוכרים. כשמדובר בשינוי מהותי – כמו החלפה מלאה של מערכת החשמל, החלפת אינסטלציה או שדרוג מעלית – זה נחשב בדרך כלל להשבחה הונית מוכרת. חשוב לדייק כאן: מדובר בשדרוג של מערכות קבועות, לא בתיקוני תחזוקה שוטפים.
בפועל, ההבדל די פשוט. אם רק תיקנתם תקלה, זה בדרך כלל לא ייכנס לסעיף הזה. אבל אם החלפתם את המערכת עצמה או ביצעתם שדרוג רחב שמעלה את ערך הנכס, התמונה שונה.
בגלל זה, התיעוד חשוב מאוד. החשבונית צריכה לכלול:
- את כתובת הנכס
- את תאריך ביצוע העבודה
- תיאור מדויק של העבודה, למשל: "החלפה מלאה של תשתית החשמל"
אין קבלות? זה לא סוף הדרך. שמאי מוסמך יכול לאמוד את שווי השדרוג. אחרי שדרוגי המערכות, עוברים להיטל השבחה.
10. היטל השבחה
אחרי שדרוגי המערכות, מגיע אחד הניכויים הכי כבדים בחישוב: היטל השבחה.
זהו תשלום חובה לוועדה המקומית, והוא חל כשאישור תוכנית, הקלה או שימוש חורג מעלים את שווי הנכס. מבחינת מס שבח, זו נקודה חשובה מאוד: היטל השבחה מותר בניכוי ומקטין את הרווח החייב. בעסקאות קרקע, מדובר לא פעם בסכום שמזיז את כל חישוב הנטו.
שיעור ההיטל הוא בדרך כלל 50% מעליית הערך לפי שומת הוועדה. לכן, אם הוטל היטל של 500,000 ₪, הוא יכול להפחית את מס השבח ב־125,000 ₪.
לפעמים הסכום הסופי של ההיטל מתברר רק אחרי הדיווח הראשוני. במצב כזה מגישים תיקון שומה לפי סעיף 85. בלי תיעוד מסודר, קל ליפול פה בין הכיסאות.
כדי שהניכוי יאושר, כדאי לשמור את כל המסמכים הרלוונטיים:
- דרישת תשלום
- קבלה
- שומת היטל
אם ההיטל נובע מזכויות בנייה וייעוד קרקע נוספים, צריך לייחס אותו לחלק המתאים בעסקה.
11. דמי תיווך במכירה
אחרי הוצאות ההשבחה, מגיעים להוצאות של המכירה עצמה.
אם שילמתם למתווך כדי למכור את הנכס, דמי התיווך נחשבים הוצאה מותרת לניכוי במס שבח לפי סעיף 39 לחוק מיסוי מקרקעין.
ברוב המקרים, הניכוי יאושר עד 2% ממחיר המכירה בתוספת מע"מ. אם שולם סכום חריג, ייתכן שחלק ממנו לא יוכר.
כדי לקבל את הניכוי, צריך להציג:
- הסכם תיווך חתום
- חשבונית מס
- אישור תשלום
המסמך הכי חשוב כאן הוא זה שמחבר בין העמלה לבין עסקת המכירה הספציפית.
אם דמי התיווך כבר נוכו במסגרת מס הכנסה, אי אפשר לנכות אותם פעם נוספת במס שבח.
12. שכר טרחת עורך דין במכירה
אחרי דמי התיווך, מגיע גם הליווי המשפטי של המכירה. שכר הטרחה ששולם לעורך הדין שליווה את מכירת הנכס מוכר במס שבח, וגם שירותים משפטיים שניתנו כחלק מעסקת המכירה נכללים בזה. אבל יש פה כלל פשוט: ההוצאה מוכרת רק אם היא קשורה ישירות לעסקה.
אין תקרה קבועה לשכר הטרחה. מצד שני, אם מדובר בהוצאה חריגה ביחס לעסקה, רשות המסים עשויה לא לאשר את הניכוי. במילים פשוטות, לא כל חשבון עובר אוטומטית.
כדי לבסס את הניכוי, כדאי לשמור את המסמכים הבאים:
| מסמך נדרש | מטרה |
|---|---|
| חשבונית מס וקבלה | הוכחת התשלום ופרטי המע"מ |
| הסכם המכירה החתום | קישור ההוצאה לעסקה הספציפית |
| הסכם שכר הטרחה עם עורך הדין | פירוט היקף השירות המשפטי |
טיפ קטן שיכול לחסוך כאב ראש: בקשו מעורך הדין לציין בחשבונית את כתובת הנכס או את מספר הגוש והחלקה. כך הרבה יותר קל לקשור את ההוצאה לנכס עצמו.
את הניכוי הזה רושמים בשומה העצמית.
בהמשך ניגע גם בהוצאות שיווק ופרסום, אם הן שולמו בפועל.
13. הוצאות פרסום ושיווק במכירה
מעבר לדמי התיווך ולשכר הטרחה של עורך הדין, גם הוצאות פרסום ושיווק ששולמו ישירות כדי למכור את הנכס עשויות להיות מוכרות במס שבח. זה יכול לכלול צילום מקצועי, סיורים וירטואליים, שלטי פרסום או מודעות ממומנות בערוצי פרסום דיגיטליים. אבל יש כאן כלל פשוט: צריך להראות קשר ישיר למכירה, וצריך גם תיעוד מלא.
הבסיס החוקי לכך נמצא בסעיף 39 לחוק מיסוי מקרקעין, שמתיר לנכות הוצאות שהוצאו לצורך מכירת הזכות במקרקעין. עם זאת, רשות המסים יכולה לפסול הוצאה חריגה, ואם הוצאה מסוימת כבר נוכתה במסגרת מס הכנסה, אי אפשר לנכות אותה שוב במס שבח.
בפועל, מה שקובע הוא הניירת. כדאי לשמור חשבוניות מס, קבלות ואסמכתאות תשלום שמראות בבירור לאיזה נכס ההוצאה שייכת ומתי היא שולמה. בלי מסמך מס תקין, יהיה קשה לבסס את הדרישה לניכוי.
14. ריבית ריאלית על מימון רכישה או שיפור
מעבר להוצאות ההשבחה, יש גם את הוצאות המימון שליוו את רכישת הנכס או את השיפור שלו.
אם לקחתם משכנתא או הלוואה לצורך רכישת הנכס, או כדי לממן עבודות שיפור, הרחבה או שדרוג – ורק אם מדובר במימון שקשור לאותו נכס מסוים – ייתכן שהריבית הריאלית ששילמתם תוכר כהוצאה במס שבח.
הנקודה החשובה כאן פשוטה: רק הריבית הריאלית מוכרת. הקרן עצמה וההצמדה לא נכללות בניכוי.
יש גם כלל שכדאי לשים לב אליו: אם אותה ריבית כבר נדרשה כהוצאה במסגרת מס הכנסה, אי אפשר לדרוש אותה שוב במס שבח. אי אפשר "לאכול את העוגה ולהשאיר אותה שלמה".
כדי לתמוך בבקשת הניכוי, מומלץ לשמור מסמכים שמראים גם את התשלום עצמו וגם את הקשר הישיר בין ההלוואה לנכס:
| מסמך | מטרה |
|---|---|
| לוח סילוקין | חישוב הריבית הריאלית ששולמה לאורך השנים |
| דפי חשבון בנק / אסמכתאות תשלום | הוכחת התשלומים בפועל |
| הסכם המשכנתא / ההלוואה | קישור ההלוואה לרכישה או לשיפור של הנכס |
| מסמך שמקשר את ההלוואה לנכס | ביסוס הקשר המשפטי בין המימון לנכס |
עמלות הבנק והפירעון המוקדם מפורטות בסעיף הבא.
15. עמלות בנקאיות ודמי פירעון מוקדם על מימון הנכס
מעבר לריבית הריאלית, יש עוד הוצאות מימון שיכולות להיכנס לניכוי: עמלת פירעון מוקדם ועמלות בנקאיות ישירות. בשורה התחתונה, גם הן עשויות להקטין את השבח החייב.
כשמוכרים נכס וסוגרים את המשכנתא לפני סוף התקופה, הבנק גובה עמלת פירעון מוקדם. לצד זה, גם עמלות בנקאיות ישירות שקשורות להלוואה – כמו דמי פתיחת תיק ושכר שמאי בנקאי שנדרש לצורך אישור ההלוואה – עשויות להיות מוכרות. זה נשמע פשוט, אבל כאן בדיוק נופלים לא מעט אנשים: אם יש ויכוח על עצם החיוב או על הסכום שלו, בלי ניירת מסודרת קשה מאוד להוכיח את ההוצאה.
רשות המסים עשויה לדחות עמלות חריגות או כאלה שלא גובו במסמכים.
לכן, התיעוד הוא כל הסיפור. בעת פירעון המשכנתא, כדאי לבקש מהבנק אישור כתוב שמפרט את סכום עמלת הפירעון המוקדם ששולמה בפועל. במקביל, שמרו את הסכם ההלוואה המקורי ואת דפי החשבון שמראים את החיוב. כדי שהניכוי יעבור, כל מסמך צריך להראות שני דברים: את הסכום ששולם, ואת הקשר הישיר שלו לנכס.
| מסמך | מטרה |
|---|---|
| אישור פירעון מוקדם מהבנק | הוכחת סכום העמלה ששולמה בפועל |
| חשבוניות עמלות בנקאיות | ביסוס הוצאות עיבוד ופתיחת תיק |
| דפי חשבון בנק | הוכחת תשלום בפועל אם אין חשבוניות |
| הסכם ההלוואה / המשכנתא | קישור המימון לנכס הספציפי |
16. עלויות השגה, ערר ומחלוקות היטל השבחה
מעבר להוצאות הרכישה עצמן, גם טיפול במחלוקת מול רשות המסים או הוועדה המקומית יכול ליצור הוצאה מוכרת. כשיש מחלוקת על השומה, גם העלויות של ניהול ההליך עשויות להיות מוכרות בניכוי – בתנאי שיש קשר ישיר לנכס המסוים ולעסקה עצמה, ולא להליך כללי שלא משויך לנכס. גם טיפול במחלוקת על השבח עצמו נחשב חלק מהעלות הכוללת של העסקה.
כאן נכנסות לתמונה ההוצאות המקצועיות. הוצאות מוכרות יכולות לכלול שכר טרחה לעו"ד, רו"ח, יועץ מס ושמאי שטיפלו בהשגה, בערר או בתיקון שומה.
אבל יש נקודה שחשוב לשים לב אליה: שכר טרחה חריג לא תמיד יוכר במלואו. במקרים כאלה, ייתכן שיוכרו רק חלק מהסכומים.
כדי לחזק את הקשר בין ההוצאה לנכס, כדאי לשמור תיעוד מסודר: חשבונית, קבלה, פירוט שירות, שומת היטל השבחה וחוות דעת נגדית, לפי העניין. מה עוד עוזר? לציין על כל מסמך את פרטי הגוש והחלקה, כך שאפשר יהיה לקשור את ההוצאה לנכס בלי מקום לספק.
| סוג ההוצאה | מוכר? | תנאי מרכזי |
|---|---|---|
| שכ"ט עו"ד בהשגה/ערר | כן | קשר ישיר לנכס ושכר סביר |
| שכר שמאי במחלוקת היטל השבחה | כן | מסמכים מקוריים וחוות דעת מתאימה |
| שכר רואה חשבון/יועץ מס | כן | רק אם השירות ניתן עבור ההליך הספציפי |
| אגרות השגה/ערר | כן | כחלק מהליך השגה או ערר |
| שכר טרחה חריג או מופרז | לא/חלקי | נתון לשיקול דעת רשות המסים |
בשורה התחתונה של הסעיף הזה, הניכוי נשען על דבר פשוט: תיעוד מלא, מסודר, ומקושר לנכס.
המסמכים הנדרשים לכל ניכוי
אחרי שמפרטים את סוגי ההוצאות, מגיע החלק שפחות זוהר אבל קובע כמעט הכול: ההוכחה. כדי לקבל כל ניכוי מהרשימה שלעיל, צריך להציג אסמכתה מתאימה.
כאן הכלל פשוט: המוכר נושא בנטל ההוכחה. בלי מסמך תומך, ההוצאה בדרך כלל לא תוכר. ברוב המקרים, חשבונית וקבלה הם נקודת הפתיחה.
לכל סוג הוצאה יש מסמכים משלו, אבל הרעיון חוזר על עצמו: צריך להראות קשר ברור לנכס, לסכום ולתאריך.
| סוג הוצאה | מסמכים עיקריים | תחליף אם חסר מקור |
|---|---|---|
| רכישה ומכירה | הסכם חתום, לוח תשלומים, אישורי רישום בטאבו | אישורי העברה בנקאית |
| שכ"ט מקצועי (עו"ד, מתווך, שמאי) | חשבונית מס מקורית וקבלה | הסכם שירות ואישור תשלום בנקאי |
| מסים והיטלים (מס רכישה, היטל השבחה) | אישורי תשלום רשמיים וקבלות עירייה | אישורי העברה בנקאית |
| שיפוצים ושיפורים | חשבוניות מס מפורטות, קבלות, היתר בנייה | חוות דעת שמאי, דפי חשבון בנק, תמונות לפני ואחרי |
| מימון (משכנתא) | לוח סילוקין בנקאי, אישור עמלת פירעון מוקדם | אישור בנקאי או דפי חשבון המפרטים את הריבית הריאלית |
כשמסמך חסר, עוברים לראיות תומכות – לא להנחות. אם למשל חסר אישור על מס רכישה, אפשר לפעמים לשחזר את הנתון דרך סימולטור היסטורי של רשות המסים. זה יכול לעזור, אבל אין פה הבטחה. מסמכים חלופיים לא תמיד יתקבלו, ואם התיעוד חלקי, רשות המסים עשויה להסתמך גם על הערכת עלויות של איש מקצוע.
לכן, הדרך הבטוחה היא לנהל "תיק נכס" מסודר כבר מיום הרכישה. שומרים כל חשבונית, חוזה וקבלה. בודקים שעל כל מסמך מופיעים התאריך, הסכום וכתובת הנכס או מספרי הגוש והחלקה. את הדיווח בטופס 2990, יחד עם המסמכים הנלווים, צריך להגיש בתוך 40 יום ממועד המכירה.
מוכר מול לא מוכר: טבלת השוואה
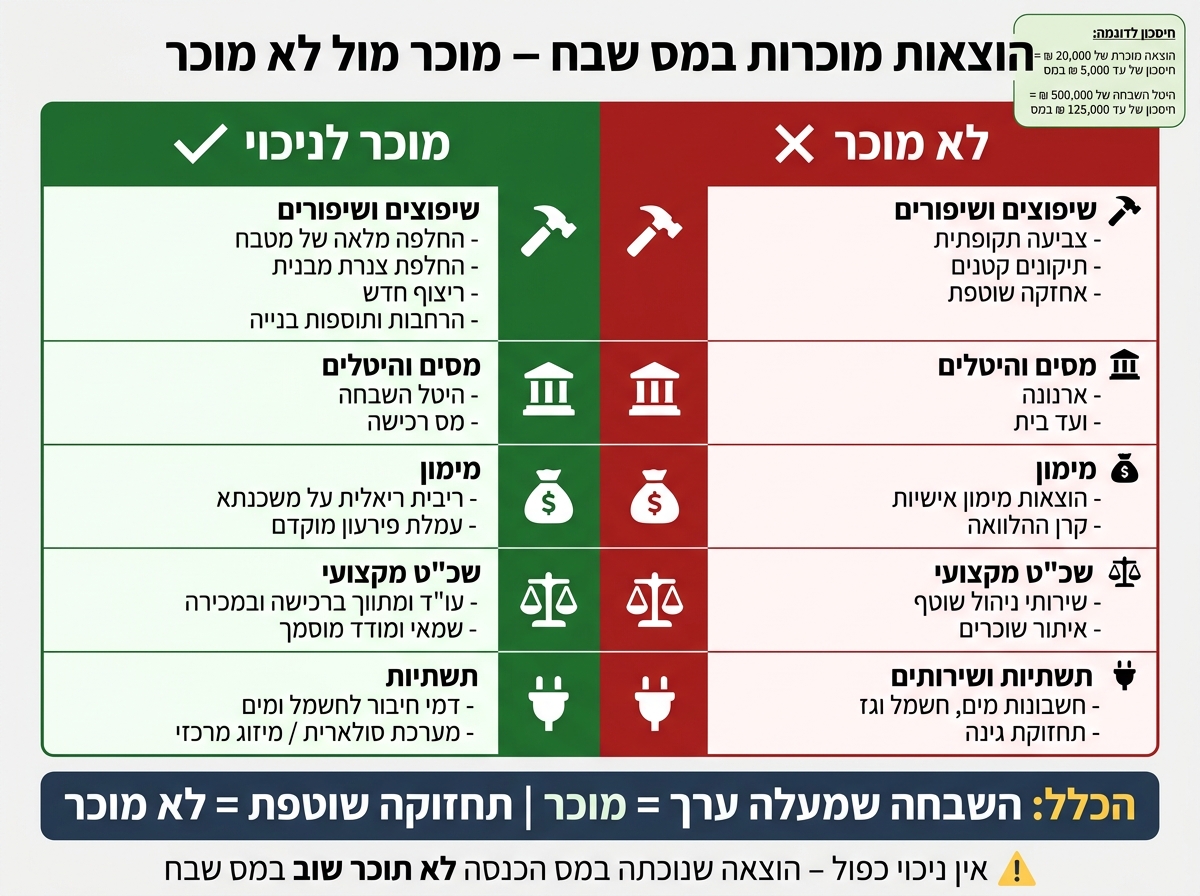
הוצאות מוכרות vs. לא מוכרות במס שבח
אחרי שפירקנו את סוגי ההוצאות, הנה סיכום קצר שעושה סדר.
אם הוצאה כבר נוכתה במס הכנסה, אי אפשר לנכות אותה שוב במס שבח.
| קטגוריה | מוכר לניכוי | לא מוכר |
|---|---|---|
| שיפוצים ושיפורים | החלפה מלאה של מטבח, החלפת צנרת מבנית, ריצוף, הרחבות | צביעה תקופתית, תיקונים קטנים, אחזקה שוטפת |
| מסים והיטלים | היטל השבחה, מס רכישה | ארנונה, ועד בית |
| מימון | ריבית ריאלית על משכנתא לרכישה או לשיפור, אם לא נוכתה ממס הכנסה | הוצאות מימון אישיות |
| שכ"ט מקצועי | שכר טרחת עו"ד ומתווך ברכישה ובמכירה | שירותי ניהול שוטף, איתור שוכרים ופעולות תחזוקה |
| תשתיות ושירותים | דמי חיבור לתשתיות חשמל ומים, התקנת מערכת סולארית או מיזוג מרכזי | חשבונות מים, חשמל וגז, תחזוקת גינה |
הכלל כאן די ברור: הוצאה שקשורה לשינוי מהותי שמעלה את שווי הנכס עשויה להיות מוכרת. לעומת זאת, הוצאה שוטפת שנועדה לשמור על המצב הקיים בדרך כלל לא תוכר.
במילים פשוטות, יש הבדל בין השבחה לבין תחזוקה. החלפת מטבח שלם או הרחבת דירה נכנסות לצד אחד. צביעה, תיקון קטן או תשלום ועד בית נכנסים לצד השני.
אבל גם כשהסיווג נראה פשוט על הנייר, בפועל צריך גיבוי. כדי שההכרעה תהיה מעשית, חשוב לשמור תיעוד מתאים לכל סעיף.
טעויות נפוצות של מוכרים בהכרה בניכויים
אחרי שמבינים אילו ניכויים אפשר לדרוש, מגיע החלק שבו הרבה מוכרים נופלים: הסיווג והמסמכים.
אחת הטעויות הנפוצות היא לסווג תחזוקה כהשבחה. צביעה, תיקון ברז וניקיון לא מוכרים. קל להתבלבל כאן, כי אלו הוצאות שקשורות לנכס. אבל לצורכי מס, זה לא אותו דבר.
טעות אחרת היא אובדן מסמכים. בלי חשבוניות ואישורי תשלום מקוריים, ברוב המקרים הניכוי יידחה. זה נשמע טכני, אבל בפועל זו נקודה שמכריעה לא מעט תיקים.
יש גם מקרים של ניכוי כפול. אם הוצאה כבר הוכרה במס הכנסה, אי אפשר לנכות אותה שוב במס שבח.
עוד פספוס נפוץ: שוכחים הוצאות רכישה. למשל:
- מס רכישה
- שכר טרחת עו"ד
- דמי תיווך
הפתרון פשוט: לפתוח תיק נכס כבר ביום הרכישה, ולשמור בו כל חוזה, חשבונית ואישור תשלום עד המכירה. ואם היטל השבחה שולם אחרי הדיווח, צריך להגיש תיקון שומה.
מכאן עוברים למסמכים שנדרשים כדי לבסס כל ניכוי.
סיכום
אחרי שמיפיתם את כל ההוצאות, צריך לבדוק מה נכנס בפועל לחישוב. הוצאות שקשורות ישירות לרכישה, למכירה או להשבחת הנכס – ושמגובות במסמכים מקוריים – מתקזזות מהרווח ומקטינות את השבח החייב במס. בעסקאות קרקע, ובמיוחד במתחמי ות"מל, תיעוד מוקדם יכול לחסוך ויכוחים ובעיות בשלב הדיווח.
כדאי לבדוק את מס השבח לפני חתימת החוזה. טעות בחישוב, או אפילו מסמך אחד חסר, עלולים לייקר את העסקה. אם גיליתם שהוצאות מסוימות לא נכללו בדיווח, הגישו תיקון שומה בהקדם. בעסקאות קרקע, בדיקה מוקדמת של כל אסמכתה היא לא פרט טכני קטן – היא מה שיכול לעשות את ההבדל בין מס גבוה לבין מס שמחושב כמו שצריך.
FAQs
איך מבדילים בין השבחה לתחזוקה?
השבחה היא הוצאה שמעלה את שווי הנכס או משפרת אותו בצורה מהותית. למשל, שיפוץ יסודי, תוספת בנייה או שדרוג גדול. הוצאות כאלה עשויות להיות מוכרות לצורך הפחתת מס שבח.
לעומת זאת, תחזוקה שוטפת כוללת תיקונים קלים ותשלומים כמו ארנונה, מים, חשמל, ועד בית וביטוח. ההוצאות האלה לא נחשבות להשבחה.
כדי שהוצאה תוכר, צריך לשמור תיעוד מלא – כמו קבלות, חשבוניות או הערכת שמאות. בלי ניירת מסודרת, גם הוצאה שנראית מוצדקת עלולה לא להיחשב.
מה עושים אם חסרות קבלות?
ככלל, רשות המסים דורשת קבלות וחשבוניות מס מקוריות עבור כל הוצאה שרוצים לנכות. בלי תיעוד כזה, ההכרה בהוצאה לא מובטחת, ולעיתים היא הופכת לסיפור די מורכב.
כשמדובר בשיפוצים בלי קבלות, עדיין אפשר לנסות לבסס את ההוצאה בעזרת מסמכים וראיות עקיפות. למשל, תמונות "לפני ואחרי", חוות דעת של שמאי או מהנדס, ומסמכים כמו טופס פחת (טופס י"א) או הצהרות הון. במקרים מסוימים אפשר גם לבקש תיקון שומה, אם התברר בדיעבד שהיו הוצאות שלא דווחו בזמן.
אילו מסמכים צריך לשמור למס שבח?
כדי שהוצאות יוכרו לצורך הפחתת מס שבח, צריך לשמור אסמכתאות לכל הוצאה. בפועל, הכי חשוב לשמור קבלות וחשבוניות מס מפורטות. בלי זה, עלול להיות קשה להוכיח שההוצאה אכן שולמה ושיש מקום להביא אותה בחשבון.
המסמכים העיקריים שכדאי לשמור כוללים:
- חוזי רכישה ומכירה
- קבלות על שכר טרחה, תיווך ושמאי
- קבלות על שיפוצים והשבחה
- אישורי תשלום על מס רכישה, היטלי השבחה ואגרות רישום
אם חסרות קבלות, לפעמים אפשר להסתמך על מסמכים חלופיים. אבל כאן יש נקודה חשובה: נטל ההוכחה הוא על המוכר. כלומר, אם רשות המסים תבקש הוכחות, המוכר הוא זה שצריך להראות שההוצאה הייתה קשורה לנכס ושולמה בפועל.


